
Assurance
Assurer les poulains et jeunes chevaux : à partir de quand et à quoi faut-il veiller ?
Quand un poulain a besoin de sa propre assurance responsabilité civile, ce qui est important pour l'assurance maladie et chirurgicale, et à partir de quand une assurance vie peut être envisageable. Les informations se réfèrent à l'Allemagne.
Rédaction Equidara · 22 octobre 2026 · 5 min de lecture
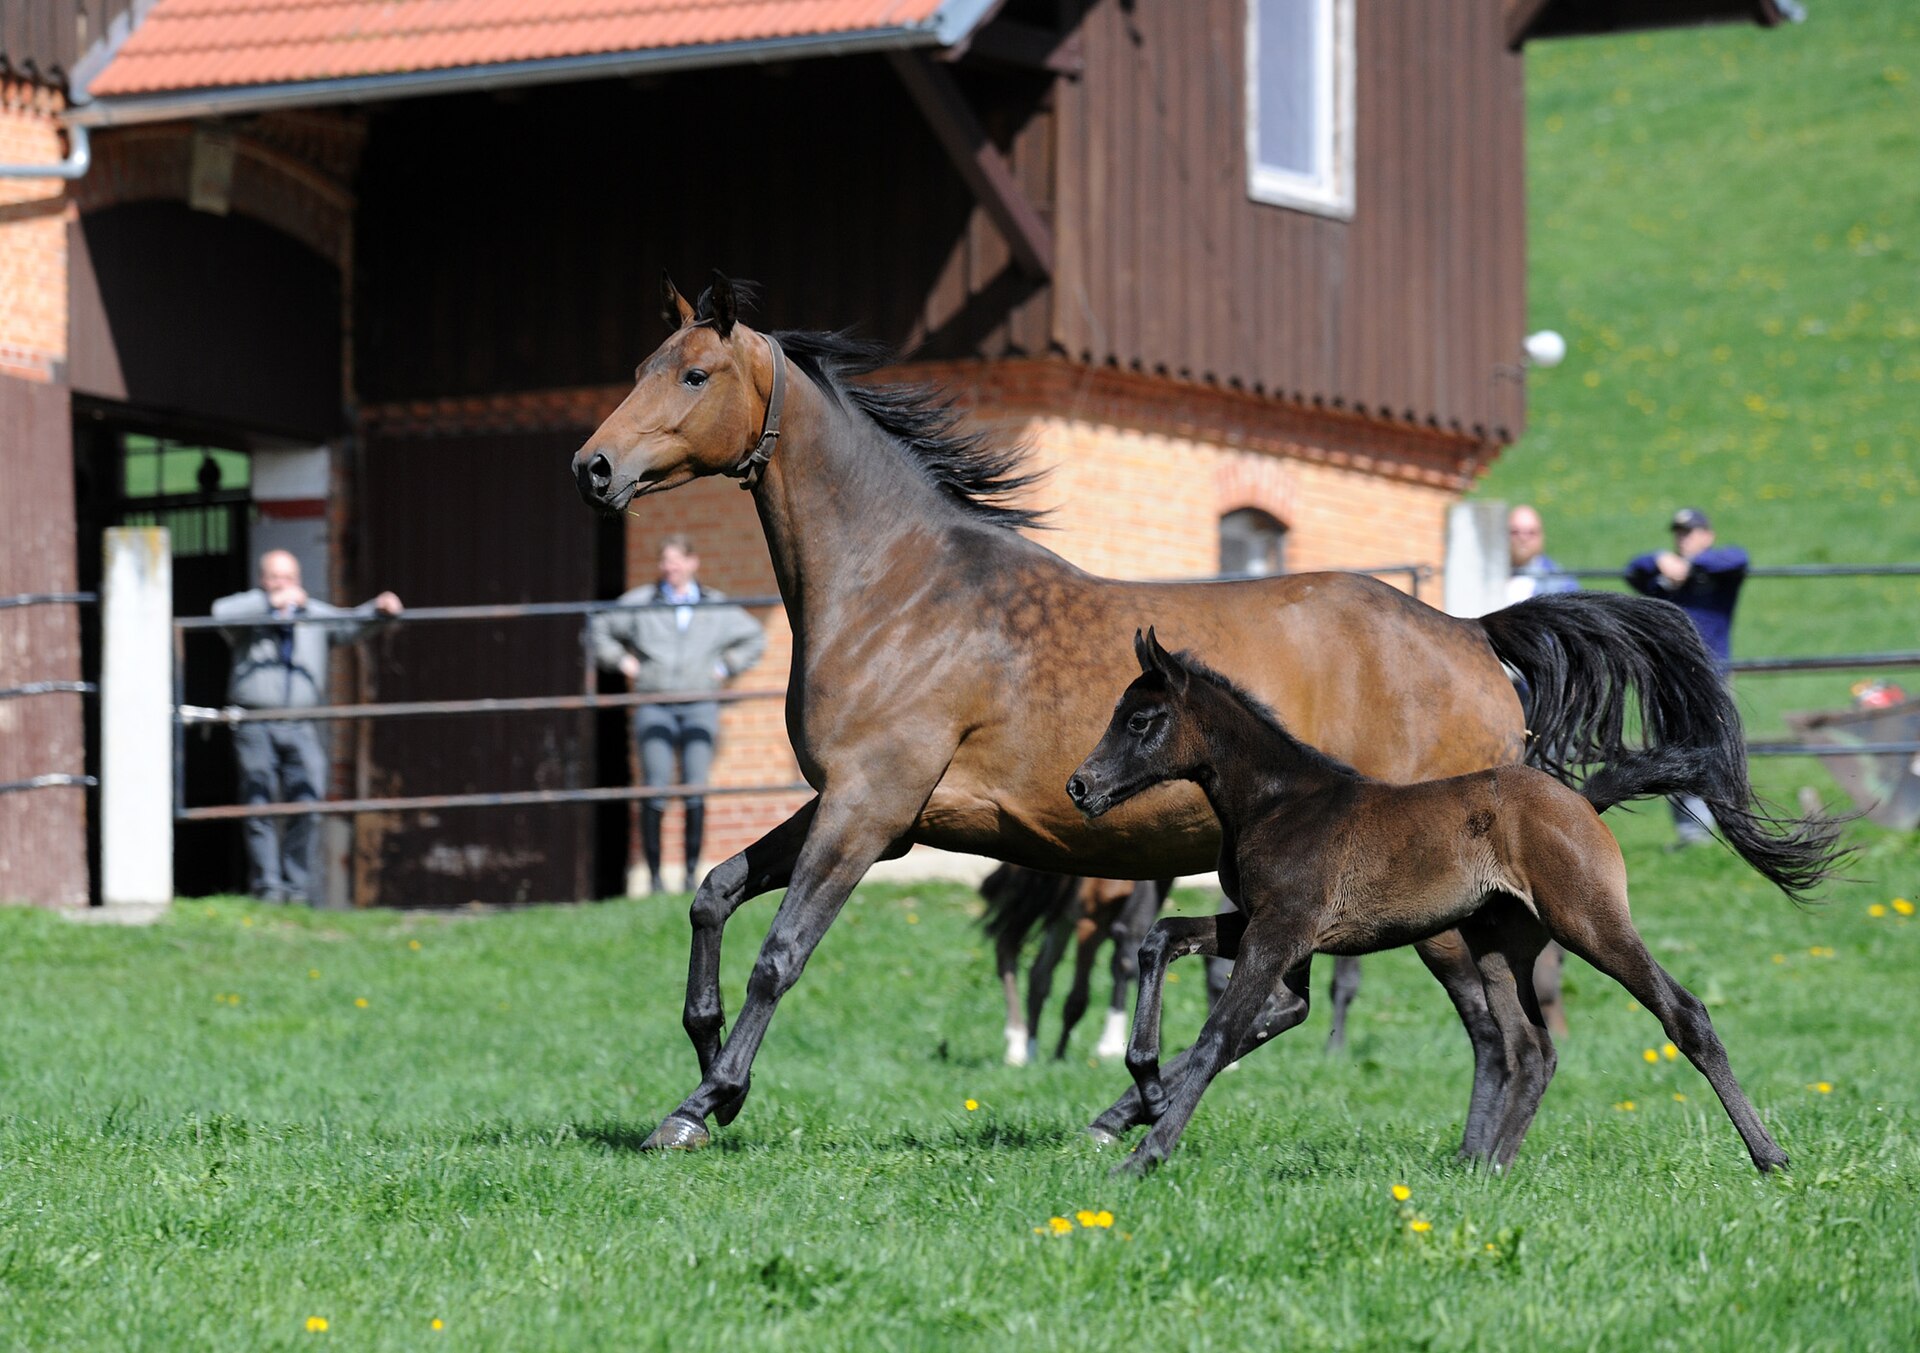
Selon les recommandations de la Deutsche Reiterliche Vereinigung (FN), votre poulain aura besoin de sa propre assurance responsabilité civile au plus tard au moment du sevrage de la jument poulinière, et en tout cas à la fin de sa première année de vie. Avant cela, les poulains sont généralement couverts par l'assurance de la jument. Pour les assurances maladie et chirurgicale, la FN ne fixe pas d'âge d'admission précis. Ce sont les conditions du tarif respectif qui prévalent. Une assurance vie peut être possible très tôt. La GHV, par exemple, accepte les poulains à partir du 7e jour de vie révolu. La FN est la fédération équestre allemande, et ses indications se rapportent à l'Allemagne.
Responsabilité civile: Vérifier la couverture via la jument
« Généralement » ne signifie pas « toujours ». Vérifiez donc si votre poulain est bien couvert par le contrat de la jument poulinière et jusqu'à quelle date.
L'assurance responsabilité civile du propriétaire d'animaux est destinée à couvrir les dommages causés à des tiers. Selon la Deutsche Reiterliche Vereinigung (FN), elle ne prend pas en charge, par exemple, la réparation de votre propre voiture si votre cheval la heurte en descendant du van.
Pour la couverture, la FN recommande un montant forfaitaire d'environ 15 millions d'euros pour les dommages corporels, matériels et financiers. Des sommes assurées plus élevées sont également possibles. Ces recommandations peuvent être ajustées. Avant de comparer, consultez donc la page de la FN pour connaître la valeur actuelle. Ne vous contentez pas de vérifier si le poulain est accepté, mais aussi le montant de la couverture.
Déclarer le début du débourrage
Selon la FN, le risque et, par conséquent, la prime d'assurance changent avec le début du débourrage. Informez donc l'assureur lorsque votre jeune cheval commence son débourrage.
Pour un cheval monté, les réclamations de cavaliers tiers devraient également être couvertes, selon la recommandation de la FN. Il existe deux cas:
- Si le cheval, sous la monte d'un cavalier tiers, cause des dommages à un bien ou à un tiers, la couverture d'assurance s'applique.
- Si le cavalier tiers est lui-même blessé, lui et son assurance sociale peuvent avoir des recours contre le propriétaire du cheval. Ce risque est couvert par l'assurance cavalier tiers.
Vérifiez donc ce point à nouveau lorsque le jeune cheval devient un cheval monté. Pour toute question juridique concernant d'éventuelles réclamations, un avocat pourra vous aider.
Assurance maladie et chirurgicale: Comparer précisément les prestations
Pour une assurance maladie ou chirurgicale, la FN indique qu'un cheval en bonne santé est une condition préalable à l'acceptation de la demande. L'âge et la race sont considérés comme non pertinents. Cependant, si un tarif fixe des limites d'âge, cela est stipulé dans ses conditions.
L'étendue des prestations diffère selon les assureurs. Une assurance maladie complète peut couvrir, en plus des opérations, les examens et traitements jusqu'à un montant annuel maximal. Une assurance chirurgicale n'est donc pas la même chose qu'une assurance maladie complète.
Selon la FN, les points suivants sont particulièrement importants pour la comparaison:
- À quel taux du barème des honoraires vétérinaires, abrégé GOT, le remboursement est-il lié?
- Existe-t-il une indemnisation annuelle maximale pour les opérations?
- La couverture est-elle limitée à certaines opérations?
- Quels examens et traitements sont également assurés?
Distinguer le délai de carence et la couverture accident
Selon la FN, une assurance maladie ou chirurgicale débute toujours par un délai de carence. Cependant, les opérations dues à un accident sont généralement couvertes immédiatement par la plupart des assureurs. Cela ne s'applique donc pas automatiquement à tous les prestataires.
Avant de souscrire, faites-vous expliquer le délai de carence prévu par votre tarif et comment les opérations dues à un accident sont traitées. Pour toute question concernant l'état de santé de votre poulain, consultez votre vétérinaire.
Assurance vie: souscription précoce, couverture variable
Même pour les assurances vie, il est utile d'examiner l'étendue exacte de la couverture. Selon la FN, la version de base couvre généralement le décès accidentel. La variante la plus chère en termes de prime indemnise souvent aussi en cas de maladie ou de blessure persistante rendant le cheval inapte à la monte.
Un assureur à titre d'exemple
La description du produit sur le site allemand de la GHV Versicherung illustre concrètement l'âge d'admission et la couverture. La GHV accepte les chevaux à partir du 7e jour de vie révolu. L'âge maximal d'admission y est de 15 ans, et de 10 ans avec l'inclusion de l'inaptitude permanente. D'autres assureurs peuvent fixer des limites différentes. Ce sont toujours les conditions applicables au moment de votre souscription qui sont déterminantes. Pour savoir si la protection s'applique également aux chevaux situés en dehors de l'Allemagne, veuillez clarifier directement avec l'assureur.
La couverture de base de la GHV comprend le décès ou l'euthanasie d'urgence, entre autres, suite à une maladie, un accident ou un transport. Le décès ou l'euthanasie d'urgence suite à une castration est également mentionné, avec le 3e anniversaire révolu comme limite. Avant de souscrire, faites-vous confirmer par l'assureur si cette limite se réfère au moment de la castration ou à celui du décès. L'inaptitude permanente à la monte peut également être assurée auprès de la GHV.
Si un cheval assuré vie auprès de la GHV est vendu, l'acheteur peut reprendre l'assurance. Généralement, le contrat prend fin avec la survenance du sinistre.
Tenir compte des transports lors de la souscription
Selon la FN, la plupart des assureurs de transport de chevaux couvrent les dommages en cas d'euthanasie d'urgence ou de décès suite à un accident. Pour les chevaux qui se trouvent généralement dans leur pâturage habituel, elle mentionne les assurances transport à court terme comme une option.
Pour les déplacements fréquents en compétition ou d'autres trajets en van, la FN recommande en revanche une assurance vie qui couvre également le transport. Vérifiez donc lors de la souscription si la protection de transport souhaitée est déjà incluse ou si elle doit être convenue séparément.
Questions fréquentes
À partir de quel âge une assurance vie est-elle possible pour les poulains ?
Cela dépend de l'assureur. La GHV, par exemple, accepte les poulains à partir du 7e jour de vie révolu. D'autres prestataires peuvent avoir d'autres limites, les conditions au moment de votre souscription sont déterminantes.
Quand mon poulain a-t-il besoin de sa propre assurance responsabilité civile ?
Selon la recommandation de la FN, au plus tard au moment du sevrage de la jument poulinière, et en tout cas à la fin de sa première année de vie. Avant cela, les poulains sont généralement couverts par l'assurance de la jument. Pour savoir si c'est le cas pour votre poulain, consultez le contrat de la jument. Les indications de la FN se réfèrent à l'Allemagne.
Une assurance chirurgicale est-elle valable immédiatement après la souscription ?
Selon la FN, il y a d'abord un délai de carence. Cependant, les opérations dues à un accident sont généralement couvertes immédiatement par la plupart des assureurs. Les conditions de votre tarif sont déterminantes.
Dois-je déclarer le début du débourrage ?
Oui, la FN le recommande. Avec le début du débourrage, le risque et la prime d'assurance changent, c'est pourquoi l'assureur doit en être informé.
Sources
- Deutsche Reiterliche Vereinigung (FN): Pferdeversicherungen – pferdesport-deutschland.de (22.09.2025)
- Pferdelebensversicherung - GHV VERSICHERUNG (2026)
- Titelfoto: Haupt- und Landgestüt Marbach, Wikimedia Commons
- Lizenz des Fotos: CC BY-SA 4.0

Rédigé par Rédaction Equidara. Mis à jour : 22 octobre 2026.
Plus sur le sujet
- Responsabilité du propriétaire d'animal chez le vétérinaire : ce qu'un arrêt de la Cour fédérale de justice signifie pour les propriétaires — Si votre cheval blesse le vétérinaire lors d'un traitement, vous pouvez être tenu responsable en tant que propriétaire en Allemagne. Découvrez ce que la Cour fédérale de justice a décidé à ce sujet et pourquoi la responsabilité et la couverture d'assurance sont deux questions distinctes.
- Transport de chevaux : quelle assurance complète la responsabilité civile ? — L'assurance responsabilité civile ne couvre pas tous les dommages liés au transport de chevaux. Découvrez ce que les assurances transport, vie et frais d'opération peuvent couvrir et ce qui est essentiel en cas de sinistre.
- Accident lors d'un essai monté : Quand le propriétaire est responsable et pourquoi l'assurance est une question distincte — Selon le droit allemand, le propriétaire du cheval peut être tenu responsable même sans faute de sa part. Une faute partagée du cavalier peut réduire la responsabilité. La question de savoir si une assurance couvre les dommages est distincte. Ce que cela signifie pour vous, cavalier d'essai ou propriétaire.
- Assurance maladie ou assurance chirurgicale pour votre cheval : Quelle est la différence ? — Une assurance chirurgicale se limite aux opérations. Une assurance maladie complète peut également couvrir les examens et les traitements. Les prestations et les plafonds convenus sont déterminants.
En rapport
- Acheter et payer en toute sécurité — Comment reconnaître les arnaques.
- Services et emplois — Maréchal-ferrant, vétérinaire, travail du cheval, demi-pension.